Diferimento em notas no Paraná (PR)
Os estabelecimentos comerciais e industriais localizados no Estado do Paraná podem aplicar o diferimento parcial do imposto nas operações internas entre contribuintes e nas operações de importação de mercadorias realizadas por contribuinte.
O percentual de diferimento varia conforme a tributação da mercadoria:
| Tributação | Percentual de diferimento | Aplicação |
|---|---|---|
| 18% | 33,33% do valor do imposto | Todas as mercadorias tributadas em 18% |
| 25% | 52% do valor do imposto | Mercadorias específicas relacionadas abaixo |
| 27% | 55,56% do valor do imposto | Mercadorias específicas relacionadas abaixo |
Mercadorias tributadas em 27%
O diferimento de 55,56% do valor do imposto aplica-se às seguintes mercadorias tributadas em 27%:
| NBM/SH | Descrição |
|---|---|
| 2204 | Vinhos de uvas frescas, incluídos os vinhos enriquecidos com álcool, Mostos de Uvas, excluídos os da posição 2009 |
| 2205 | Vermutes e outros vinhos de uvas frescas aromatizados por plantas ou substâncias aromáticas |
| 2206 | Outras bebidas fermentadas, como sidra, perada e hidromel; Misturas de bebidas fermentadas e Misturas de bebidas fermentadas com bebidas não alcoólicas, não especificadas em outras posições da nomenclatura |
| 2208 | Álcool etílico não desnaturado, com um teor alcoólico, em volume inferior a 80% vol; Aguardentes; Licores e Outras bebidas espirituosas (alcoólicas) |
Mercadorias tributadas em 25%
O diferimento de 52% do valor do imposto aplica-se às seguintes mercadorias tributadas em 25%:
| NBM/SH | Descrição |
|---|---|
| 3303 | Perfumes e Águas-de-colônia |
| 3304 | Produtos de beleza ou de maquilagem preparados e preparações para conservação ou cuidados da pele (exceto medicamentos), incluídas as preparações para manicuros e pedicuros |
| 3305 | Preparações capilares |
| 3307 | Preparações para barbear (antes, durante ou após), desodorantes corporais, preparações para banhos, depilatórios, outros produtos de perfumaria ou de toucador preparados e outras preparações cosméticas, não especificadas nem compreendidas em outras posições; desodorantes de ambientes, preparados, mesmo não perfumados, com ou sem propriedades desinfetantes |
Configurar o sistema
Para que o sistema aplique o diferimento, considere as seguintes condições:
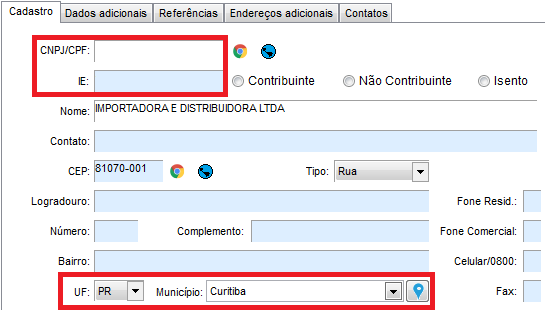
- O emitente deve estar localizado no Estado do Paraná.
- O cliente também deve estar localizado no Estado do Paraná.
- O cliente deve ser pessoa jurídica e possuir Inscrição Estadual.
Tributação 18%
Primeiro, cadastre a Taxa ICMS de 18%.
Acesse Configurações > Operações de ICMS/ISS > Taxas.
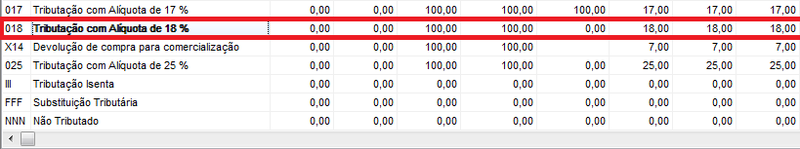
Os produtos com tributação de 18% receberão o diferimento automaticamente. Nesse caso, não é necessário realizar outra configuração.
Configure o cadastro do produto conforme o exemplo abaixo:
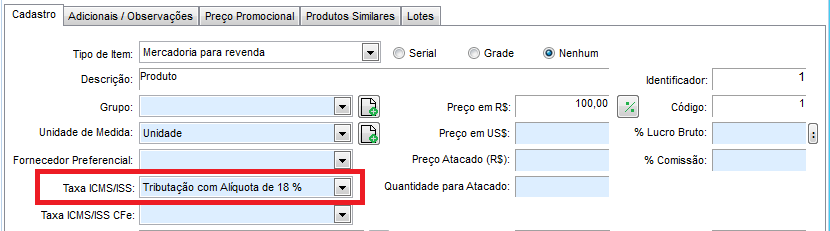
Ao lançar uma Nota Fiscal de venda com esse produto, o valor do ICMS será destacado nas Informações Complementares Fixas.
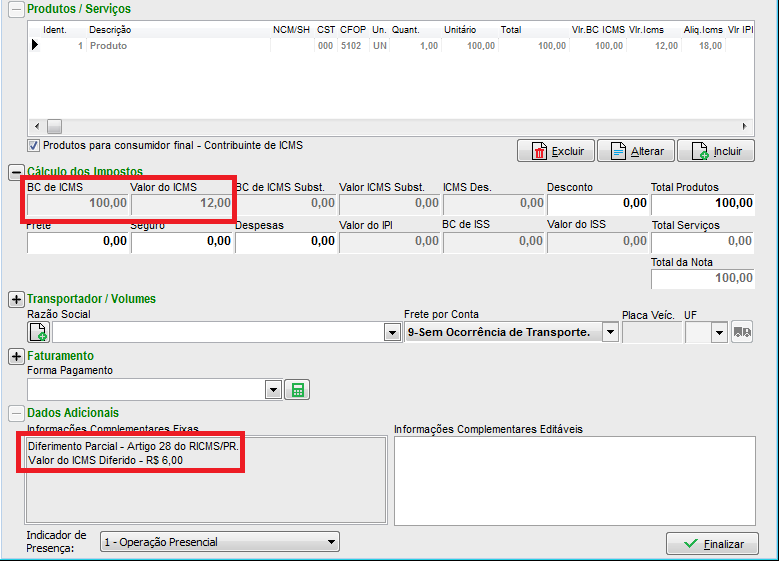
Cálculo para tributação de 18%
O cálculo é realizado da seguinte forma:
(Valor do Produto × alíquota utilizada) ÷ 100
(Valor do ICMS × Percentual de Redução) ÷ 100
Valor do ICMS − Valor da Redução
No exemplo apresentado:
(100 × 18) ÷ 100 = 18
(18 × 33,33) ÷ 100 = 5,9994
Valor arredondado da redução = R$ 6,00
18 − 6 = 12
Assim, o valor do ICMS com a redução é de R$ 12,00.
Tributação 25%
Cadastre uma Taxa ICMS com a alíquota de 25% e informe essa taxa no campo Taxa ICMS/ISS do cadastro do produto.
Acesse Configurações > Operações de ICMS/ISS > Taxas e preencha o campo TAXA com D25.
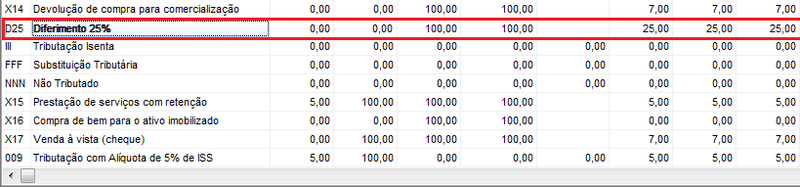
Para que o sistema aplique o diferimento aos produtos com tributação de 25%, informe a taxa no campo Taxa ICMS/ISS do cadastro do produto.
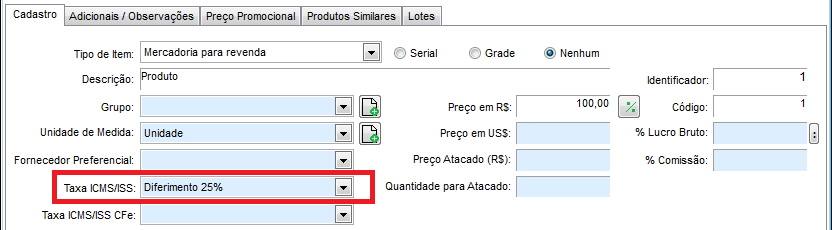
Ao lançar uma Nota Fiscal de venda com esse produto, o valor do ICMS será destacado nas Informações Complementares Fixas.
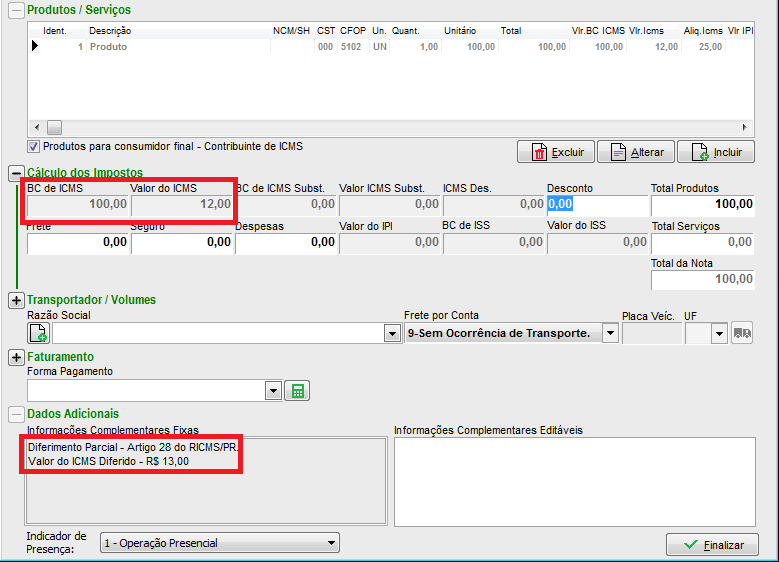
Cálculo para tributação de 25%
O cálculo é realizado da seguinte forma:
(Valor do Produto × alíquota utilizada) ÷ 100
(Valor do ICMS × Percentual de Redução) ÷ 100
Valor do ICMS − Valor da Redução
No exemplo apresentado:
(100 × 25) ÷ 100 = 25
(25 × 52) ÷ 100 = 13
Valor da redução = R$ 13,00
25 − 13 = 12
Assim, o valor do ICMS com a redução é de R$ 12,00.
Tributação 27%
Cadastre uma Taxa ICMS com a alíquota de 27% e informe essa taxa no campo Taxa ICMS/ISS do cadastro do produto.
Acesse Configurações > Operações de ICMS/ISS > Taxas e preencha o campo TAXA com D27.
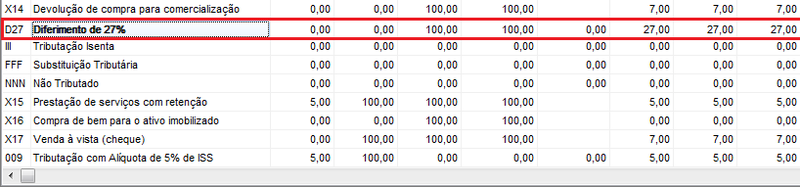
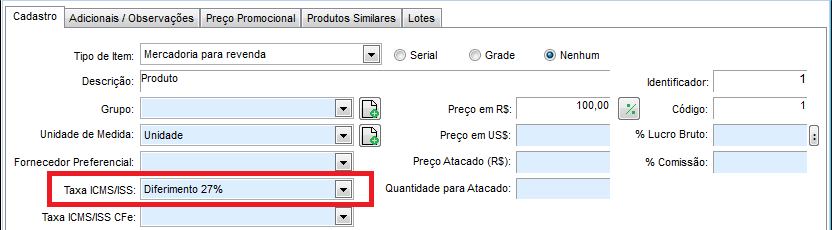
Para que o sistema aplique o diferimento aos produtos com tributação de 27%, informe a taxa no campo Taxa ICMS/ISS do cadastro do produto.
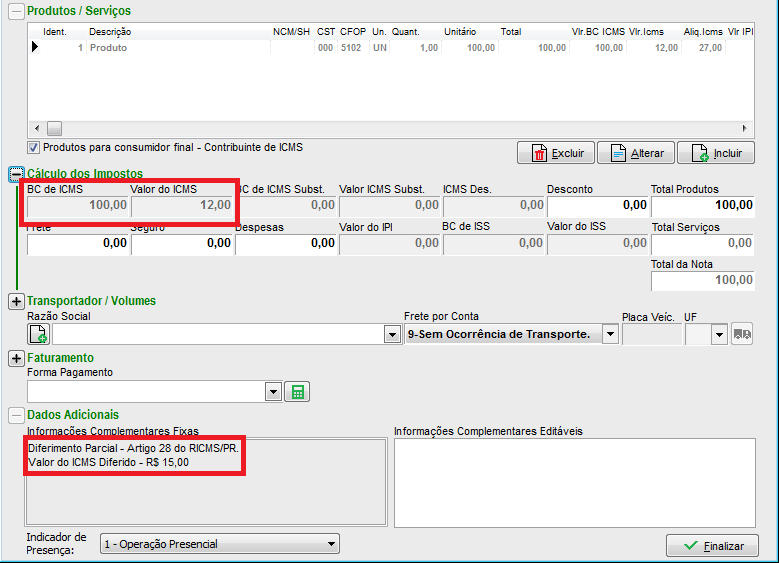
Ao lançar uma Nota Fiscal de venda com esse produto, o valor do ICMS será destacado nas Informações Complementares Fixas.
Cálculo para tributação de 27%
O cálculo é realizado da seguinte forma:
(Valor do Produto × alíquota utilizada) ÷ 100
(Valor do ICMS × Percentual de Redução) ÷ 100
Valor do ICMS − Valor da Redução
No exemplo apresentado:
(100 × 27) ÷ 100 = 27
(27 × 55,56) ÷ 100 = 15,0012
Valor arredondado da redução = R$ 15,00
27 − 15 = 12
Assim, o valor do ICMS com a redução é de R$ 12,00.
Observação: caso os produtos não se encaixem nessa situação de diferimento, crie uma nova natureza de operação e inclua a palavra Consumidor na descrição. Por exemplo: Venda à vista – Consumidor. Dessa forma, a regra do diferimento será ignorada.
Atenção: o percentual de diferimento deve ser de 0% para evitar erros na apuração de impostos. Verifique também os dados de CST do produto no cadastro do item no estoque. Caso o CST seja alterado na Nota Fiscal e não corresponda ao CST cadastrado no estoque, pode ocorrer uma diferença no valor do imposto gerado. Mantenha essas informações atualizadas e consistentes.
